De stille sluipmoordenaar van jouw vermogen
Inflatie voelt misschien als iets van economen, centrale banken en financiële markten. Toch merken we de gevolgen elke dag. De boodschappen zijn duurder dan een paar jaar geleden, een avondje uit kost meer en laten we al helemaal de kosten ‘bij de pomp’ niet vergeten. Inflatie is nu misschien wel dichterbij dan ooit.
Risicoloos sparen bestaat niet
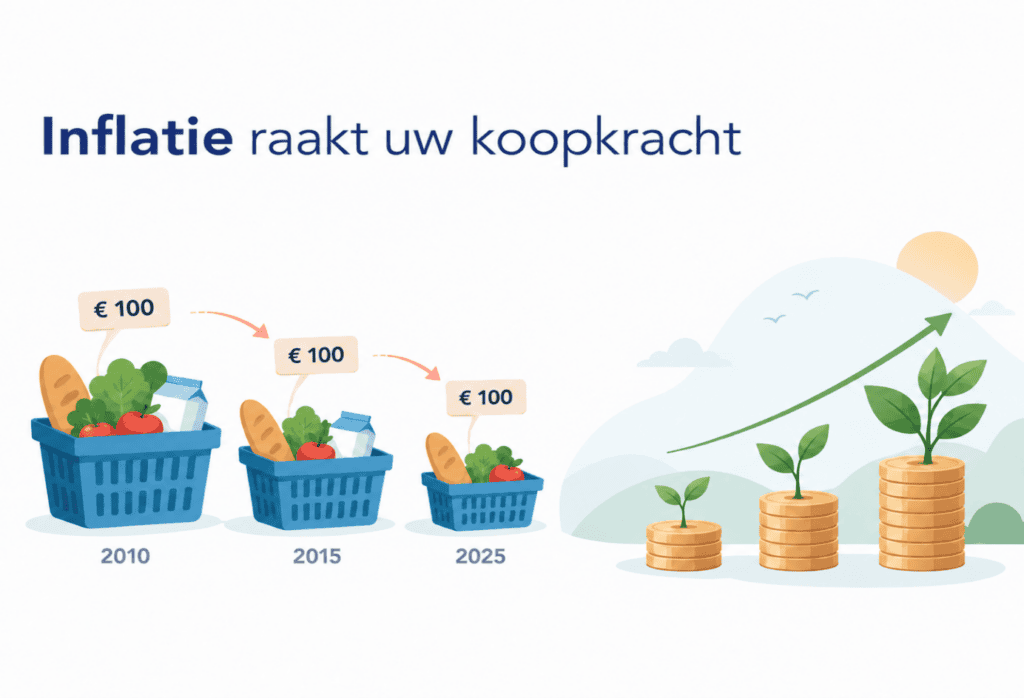
Veel mensen denken dat hun geld veilig staat op een spaarrekening. En voor het deel van uw vermogen dat u op korte termijn nodig heeft, is dat ook verstandig. Maar wanneer grote bedragen jarenlang op een spaarrekening blijven staan, ontstaat er een ander risico: het risico dat uw koopkracht afneemt. En dat gaat sneller dan u denkt!
Veilig sparen is niet hetzelfde als vermogensgroei
Een gezonde financiële situatie begint met een goede buffer. Geld voor onverwachte uitgaven of plannen op korte termijn hoort niet thuis op de beurs. Maar wat we in de praktijk vaak zien, is dat mensen veel meer spaargeld aanhouden dan noodzakelijk is.
Dat voelt veilig, maar ondertussen gebeurt er iets anders. Wanneer de inflatie hoger ligt dan de spaarrente, wordt uw geld ieder jaar iets minder waard. U ziet het saldo op uw rekening niet dalen, maar u kunt er wel steeds iets minder voor kopen.
Daarom kijken wij niet alleen naar rendement, maar vooral naar koopkracht. Want uiteindelijk gaat vermogen niet over cijfers op een scherm, maar over wat u er later mee kunt doen.
De kracht zit in de balans
Bij Vermogensbeheer Friesland geloven we niet in “alles sparen” of “alles beleggen”. De kracht zit juist in de balans. Dat betekent:
– voldoende spaargeld voor onverwachte uitgaven;
– vermogen voor de lange termijn beleggen;
– gebruikmaken van fiscale mogelijkheden die de overheid biedt.
Door vermogen slim te verdelen over verschillende doelen en tijdshorizonten ontstaat rust én perspectief. Het geld dat u binnenkort nodig heeft blijft beschikbaar. Het geld dat u jarenlang kunt missen, krijgt de kans om te groeien. En waar mogelijk benut u fiscale voordelen om uw netto resultaat te verbeteren.
Vergeet box 1 (lijfrente) niet
Bij gesprekken over vermogen wordt vaak direct gekeken naar spaargeld, beleggingen en box 3. Toch ligt een van de grootste kansen voor veel Nederlanders juist in box 1.
Wie jaarruimte of reserveringsruimte heeft, kan vaak aanvullend pensioen opbouwen via een lijfrente. Dat levert direct een fiscaal voordeel op doordat de inleg aftrekbaar is van het inkomen in box 1. Daarnaast verlaagt een storting vaak ook het belastbare vermogen in box 3.
U profiteert daardoor mogelijk op drie manieren:
– minder inkomstenbelasting nu;
– minder vermogen in box 3;
– meer vermogen voor later.
Juist in een tijd waarin inflatie de koopkracht onder druk zet, kan dit een krachtige combinatie zijn.

Wacht niet tot december
Wilt u gebruikmaken van uw jaarruimte of reserveringsruimte over 2026? Dan is het belangrijk om op tijd in actie te komen. Een storting moet uiterlijk op 31 december 2026 zijn bijgeschreven op de lijfrente(beleggings-)rekening om nog mee te tellen voor dit belastingjaar.
Daarom is het verstandig om niet tot de laatste weken van het jaar te wachten.
Wat betekent dit voor u?
De vraag is niet of u moet sparen of beleggen. De vraag is hoe u uw vermogen zo kunt verdelen dat het past bij uw leven, uw doelen en uw toekomst.
Heeft u meer vermogen opgebouwd dan uw financiële buffer vereist? Of wilt u weten of u nog jaarruimte of reserveringsruimte kunt benutten? Dan denken wij graag met u mee.
Want inflatie is voor iedereen dichtbij. Daarom is een goed vermogensplan dat óók.
Meer weten over de mogelijkheden van beleggen via een lijfrente? Lees ook ons artikel over de voordelen van beleggen in box 1 of neem contact op met een van onze adviseurs. Wanneer u dit jaar nog gebruik wilt maken van uw fiscale ruimte, zorg er dan voor dat uw storting uiterlijk 31 december is bijgeschreven op de rekening.
Disclaimer
Beleggen brengt risico’s met zich mee. U kunt (een deel van) uw inleg verliezen. De waarde van beleggingen kan fluctueren en in het verleden behaalde resultaten bieden geen garantie voor de toekomst. Een lijfrente is een fiscaal product met wettelijke voorwaarden. Laat u vooraf goed adviseren.