Het einde van het jaar komt langzaam in zicht. Voor veel mensen en ondernemers is dat een goed moment om nog eens naar de financiën te kijken. Hoe staan we er financieel voor en moeten we dit jaar nog investeren om wat minder belasting te betalen het komende jaar. Een mogelijkheid waar veel mensen niet direct aan denken, is beleggen via een lijfrente. Dit wordt ook wel beleggen in box 1 genoemd. Het kan interessant zijn wanneer je vermogen wilt opbouwen voor later én op dit moment fiscale ruimte hebt. De beloning kan oplopen tot bijna 50% belastingvoordeel.
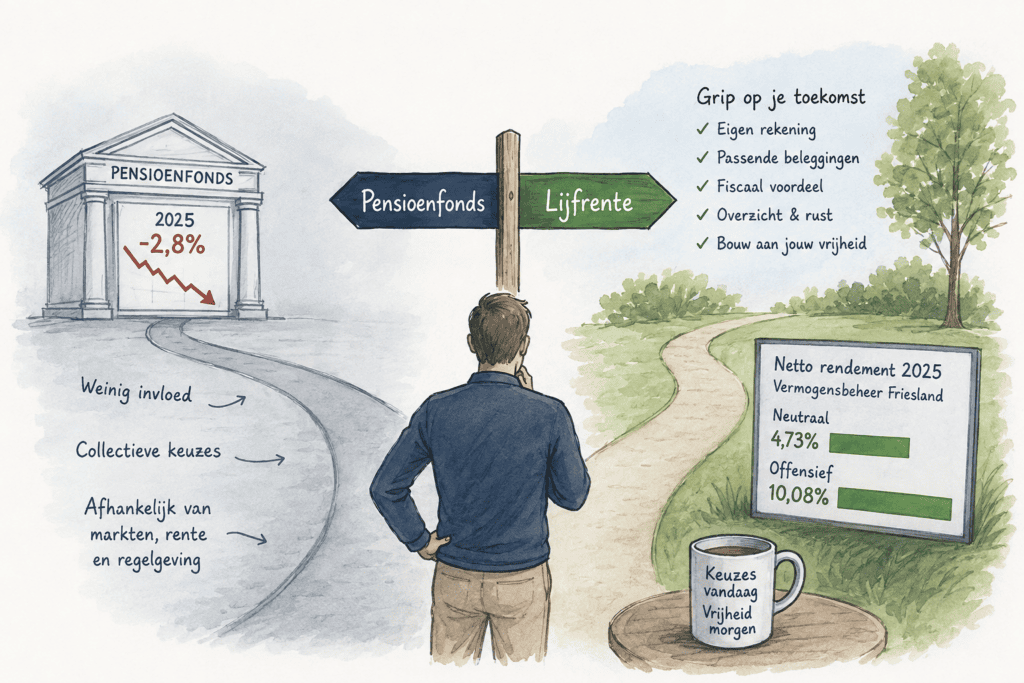
Fiscaal voordeel én vermogen voor later
Met een lijfrentebeleggingsrekening bouw je vermogen op als aanvulling op je toekomstige inkomen. Je kunt eenmalig of periodiek een bedrag inleggen, waarna dit vermogen voor je wordt belegd. Heb je een pensioentekort en voldoende jaarruimte of reserveringsruimte? Dan kan de inleg aftrekbaar zijn van je belastbare inkomen in box 1. Ook wanneer je via je werkgever pensioen opbouwt kan er nog ruimte bestaan voor een aanvullende lijfrente. De jaarruimte voor 2026 wordt berekend aan de hand van je inkomen en pensioenopbouw over 2025. Jouw boekhouder of accountant kan zowel de jaarruimte als de reserveringsruimte, aan je doorgeven.
Het geld heeft een bestemming
Een lijfrentebeleggingsrekening is anders dan een gewone beleggingsrekening. Het opgebouwde vermogen is niet vrij opneembaar, maar bedoelt voor periodieke uitkeringen op latere leeftijd. Over die toekomstige uitkeringen betaal je in beginsel inkomstenbelasting. Het voordeel bestaat daarom vooral uit belastinguitstel en mogelijk een tariefvoordeel. Dat laatste kan ontstaan wanneer je nu tegen een hoger tarief aftrek krijgt en later over de uitkeringen een lager belastingtarief betaalt. Dit voordeel kan oplopen tot 30%.
Box 1 én box 3
Heb je bij ons al een reguliere beleggingsrekening? Dan staat dit vermogen in beginsel in box 3 en blijft het vrij beschikbaar. Je kunt het bijvoorbeeld gebruiken om eerder te stoppen met werken, je hypotheek af te lossen of een persoonlijke wens te realiseren. Een lijfrentebeleggingsrekening in box 1 heeft een ander doel en is vooral gericht op aanvullend inkomen voor later. Juist een combinatie van beide kan interessant zijn. Het vermogen in box 3 geeft vrijheid en flexibiliteit, terwijl je in box 1 gericht bouwt aan je inkomen na pensionering.
Welke verdeling bij jou past, hangt af van je wensen. Wil je al vóór je AOW-leeftijd minder gaan werken? Dan is het belangrijk om voldoende vrij vermogen achter de hand te houden. Heb je nog weinig pensioen opgebouwd? Dan kan een lijfrente juist een grotere rol spelen. Een goed vermogensplan kijkt daarom niet alleen naar rendement, maar ook naar je toekomstplannen, je fiscale mogelijkheden en de vrijheid die je onderweg wilt behouden.
Wat kan het opleveren?
Stel dat je € 10.000 op een lijfrentebeleggingsrekening stort en dat dit bedrag volledig binnen je beschikbare jaarruimte of reserveringsruimte valt. Valt de aftrek volledig in de tweede belastingschijf van 37,56%, dan bedraagt het indicatieve belastingeffect € 3.756. Valt de aftrek volledig in de hoogste belastingschijf van 49,50%, dan kan dit € 4.950 zijn.
Het werkelijke voordeel hangt af van je volledige fiscale situatie. Daarnaast behoort een lijfrentebeleggingsrecht dat aan de voorwaarden voldoet in beginsel niet tot het belastbare vermogen in box 3 en kan het dus ook nog leiden tot een lagere vermogensrendementsheffing. Ook dit kan dus nog voordeel opleveren, afhankelijk van de hoogte en samenstelling van je vermogen.
Past een lijfrente bij jou?
Het mogelijke belastingvoordeel is aantrekkelijk, maar uiteindelijk gaat het om de vraag of een lijfrente past bij jouw leven en toekomstplannen. Hoeveel pensioen heb je al opgebouwd? Wil je eerder stoppen met werken? Hoeveel vermogen wil je vrij beschikbaar houden? En welk bedrag kun je voor langere tijd missen?
Dat zijn vragen die we graag samen met je beantwoorden. Niet vanuit één product, maar vanuit jouw persoonlijke wensen en doelen. Wil je in 2026 nog een storting doen, dan moet deze in 2026 betaald zijn en binnen je fiscale ruimte vallen. Heb je nog geen lijfrentebeleggingsrekening, dan moet deze bovendien eerst worden geopend. Wacht daarom niet te lang en neem direct contact met ons op.
De vrijheid van morgen begint vandaag
Pensioen klinkt soms als iets voor later. Toch maak je de keuzes die bepalen hoeveel vrijheid je later hebt vaak vandaag al. Wil je weten of beleggen in box 1 een passende aanvulling kan zijn op je bestaande vermogen? Dan kijken we graag met je mee. Want uiteindelijk gaat vermogen niet alleen over cijfers en rendement. Het gaat vooral over rust, overzicht en de vrijheid om later je eigen keuzes te kunnen maken.
Disclaimer
Dit artikel is algemeen en informatief van aard en vormt geen persoonlijk fiscaal of beleggingsadvies. De fiscale behandeling en het daadwerkelijke voordeel hangen af van je persoonlijke situatie. Een storting is alleen aftrekbaar wanneer aan de fiscale voorwaarden wordt voldaan en voldoende jaarruimte en/of reserveringsruimte aanwezig is. Het vermogen op een lijfrentebeleggingsrekening is niet vrij opneembaar. Over toekomstige lijfrente-uitkeringen is in beginsel inkomstenbelasting verschuldigd. Beleggen brengt risico’s en kosten met zich mee. De waarde van beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.